La gestion des sinistres auto en Afrique de l'Ouest francophone repose sur un parcours réglementaire précis, fixé par le Code CIMA, mais son exécution reste largement manuelle : constat papier, devis de garage envoyés par courrier ou WhatsApp non structuré, expertise physique obligatoire. Cette lenteur documentaire, plus que la réglementation elle-même, explique la majorité des retards de règlement observés par les assureurs et courtiers de la zone.
Quel est le parcours réglementaire d'un sinistre auto en zone CIMA, du constat à l'indemnisation ?
Le parcours type d'un sinistre auto en zone CIMA commence par le constat amiable, rempli conjointement par les deux conducteurs impliqués. Lorsqu'il y a désaccord entre les parties ou des dommages corporels, ce constat est remplacé ou complété par un procès-verbal de police ou de gendarmerie, selon ORIS. Le dossier doit ensuite réunir des photos des dégâts et les références des deux compagnies d'assurance concernées.
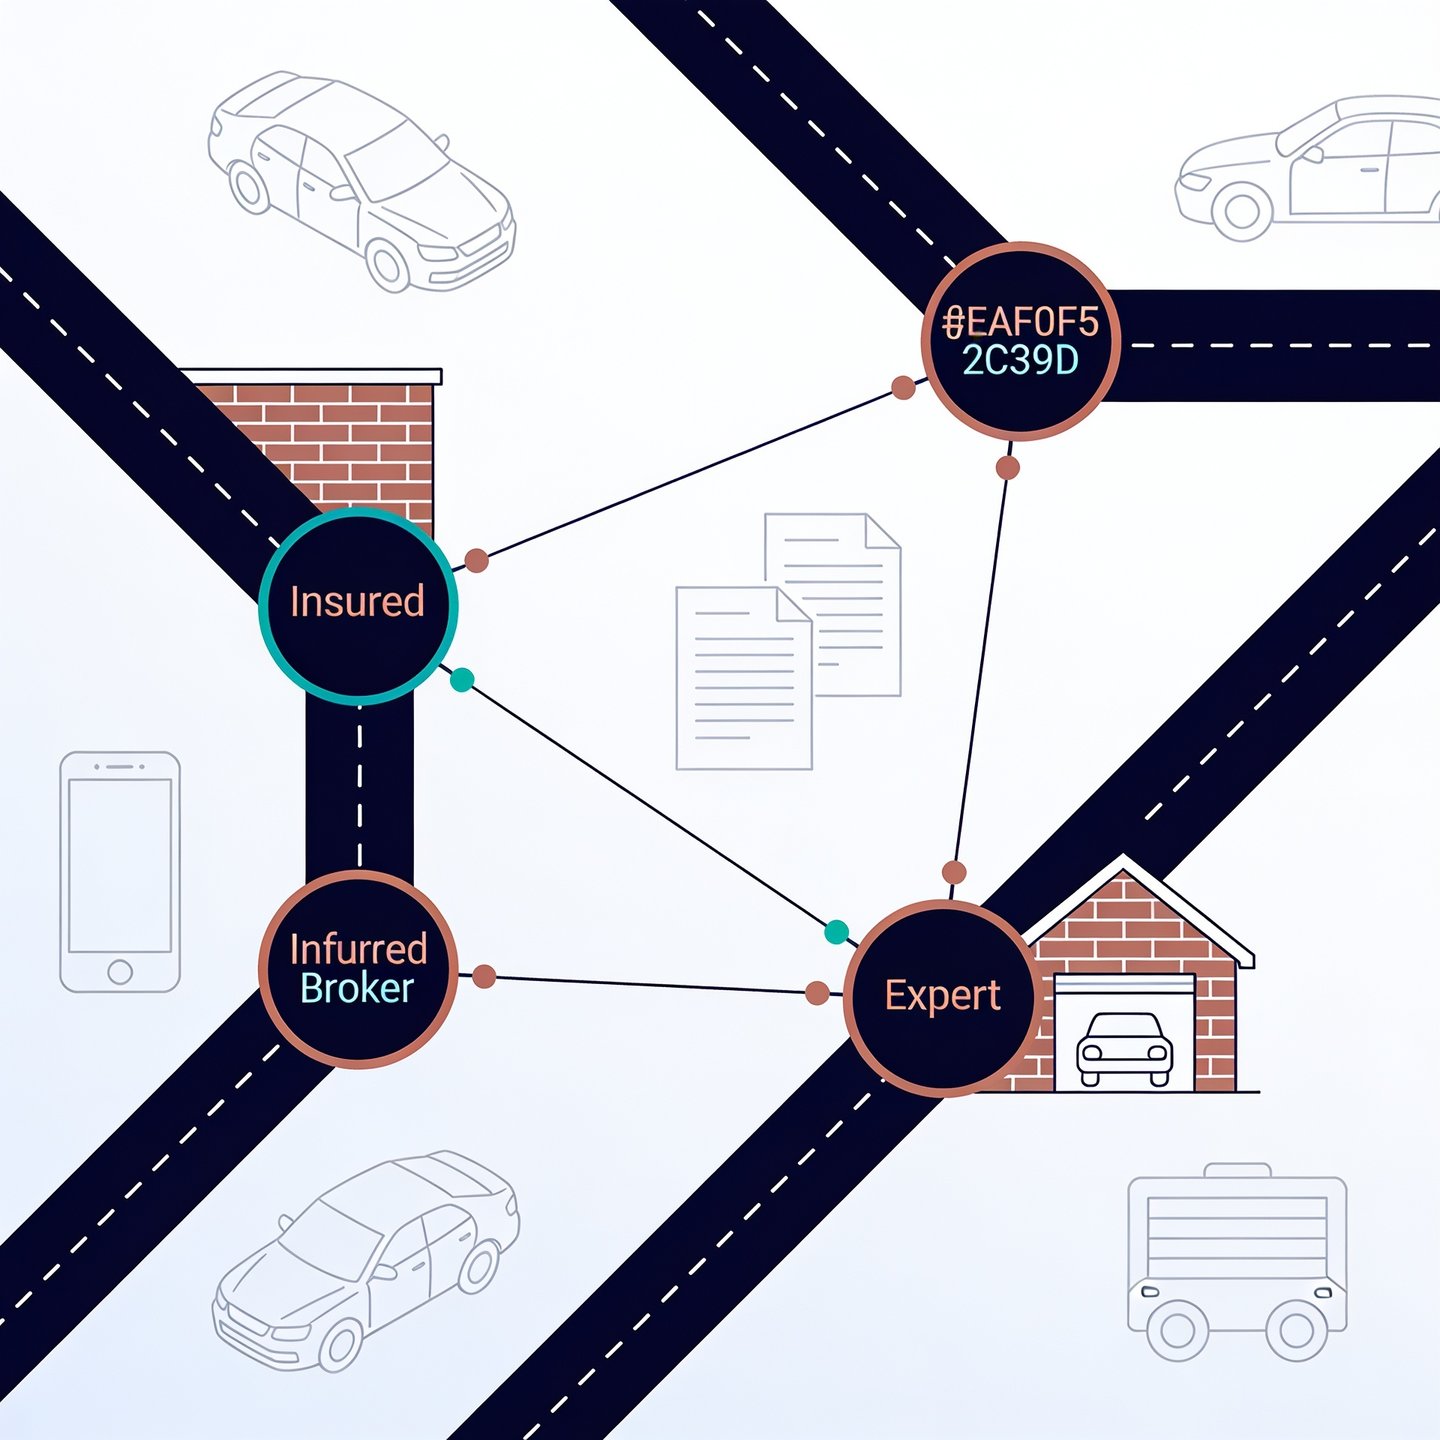
Ce dossier initial est transmis à l'assureur ou au courtier, qui mandate un expert automobile pour évaluer les dommages, puis sollicite un ou plusieurs garages pour établir un devis de réparation. C'est la circulation de ces quatre parties, l'assuré, l'assureur ou courtier, l'expert et le garage, qui détermine la vitesse réelle du traitement, bien plus que le texte réglementaire lui-même.
Un dossier à quatre mains, souvent sur papier
Dans la pratique observée en zone CIMA, chaque pièce (constat, PV, devis, facture, photos) circule encore fréquemment par fax, courrier physique ou messagerie non structurée. Chaque relance, chaque pièce manquante, ajoute des jours, parfois des semaines, au délai total de règlement.
Quels délais le Code CIMA impose-t-il aux assureurs pour l'offre et le règlement, et que risque-t-on en cas de retard ?
Depuis le 1er août 2023, le règlement n°0004/CIMA/PCMA/PCE/2021, qui modifie l'article 231 du Code CIMA, a resserré les délais de présentation de l'offre d'indemnité, selon une analyse publiée sur LinkedIn par TABOO Conseil. Ce texte devrait être vérifié auprès du texte officiel du Code CIMA avant toute communication contractuelle, mais la tendance qu'il décrit est claire : réduire l'attente des victimes.
| Type de préjudice | Délai avant la réforme | Délai depuis le 1er août 2023 |
|---|---|---|
| Dommages corporels | 12 mois à compter de l'accident | 6 mois à compter de l'accident |
| Décès | 8 mois à compter du décès | 6 mois à compter du décès |
La même source évoque l'article 233 du Code CIMA, qui prévoirait une pénalité de retard de 5% par mois en cas de non-respect du délai de présentation de l'offre, cette pénalité étant cumulable dans le temps. Un tel mécanisme, s'il est confirmé par le texte officiel, change la nature du risque opérationnel pour l'assureur : un dossier qui traîne n'est plus seulement un problème de satisfaction client, il devient un coût financier direct et croissant.
Ce resserrement réglementaire s'applique dans un marché où la marge de manœuvre financière reste étroite. En Afrique de l'Ouest, les primes d'assurance ont représenté 3,91 milliards de dollars en 2024, soit 5,3% du marché africain total de 73,6 milliards de dollars, avec un taux de pénétration de seulement 0,7%, selon Atlas Magazine. Dans ce contexte, chaque mois de retard sur un sinistre pèse proportionnellement plus lourd sur la rentabilité de la branche auto.
Pourquoi la gestion des sinistres reste-t-elle lente et coûteuse pour les assureurs et courtiers en Afrique de l'Ouest francophone ?
La cause principale des retards n'est généralement pas la mauvaise volonté de l'assureur, mais la complétude du dossier. Pour les dommages matériels simples, le délai de règlement en zone CIMA peut varier de six semaines à six mois selon que les pièces manquantes sont réunies rapidement ou non, selon ORIS. Cette variabilité, illustrative plutôt que statistique, décrit néanmoins une réalité largement partagée par les équipes sinistres de la zone.
À cela s'ajoutent trois frictions récurrentes : la multiplication des allers-retours entre garage, expert et assureur pour valider un devis ; l'absence de traçabilité fiable des photos de dommages, qui ouvre la porte à des contestations ou à des fraudes documentaires ; et la difficulté à consolider un dossier unique lorsque les pièces arrivent par des canaux disparates (courrier, WhatsApp personnel, appels téléphoniques). Le marché nord-ouest africain, plus petit et moins pénétré que l'Afrique australe qui concentre 72,3% des primes du continent selon Atlas Magazine, ne peut pas se permettre la même déperdition opérationnelle que des marchés plus matures.
Comment la digitalisation (déclaration mobile/WhatsApp, expertise à distance, photos certifiées) réduit-elle les délais et la fraude ?
Digitaliser la gestion des sinistres auto en Afrique de l'Ouest francophone consiste d'abord à unifier le point d'entrée : l'assuré déclare son sinistre via une application, un portail web ou WhatsApp, et suit l'avancement de son dossier en temps réel, sans devoir relancer son assureur par téléphone. Ce guichet unique élimine une bonne partie des pertes de temps liées à la circulation manuelle des pièces, un sujet détaillé dans notre guide sur le logiciel de gestion des sinistres auto en Afrique.
La deuxième brique concerne la preuve photographique. Des photos de dommages géolocalisées et horodatées, capturées via un parcours guidé, limitent fortement la possibilité de réutiliser une image ancienne ou de falsifier l'ampleur d'un dommage. En Côte d'Ivoire, la digitalisation des attestations d'assurance automobile a déjà été présentée comme un frein à la fraude liée à la production et à la reproduction illégale de ces documents, selon Le360 Afrique. Cet exemple porte spécifiquement sur les attestations et ne peut pas être généralisé tel quel à l'ensemble du processus de sinistre, mais il illustre la même logique : un document numérique certifié est plus difficile à falsifier qu'un document papier.
À titre de comparaison sectorielle, hors zone CIMA, la fraude détectée en assurance automobile en France a progressé de 26% entre 2022 et 2023, atteignant près de 237 millions d'euros, selon Ouest-France. Ce chiffre européen ne mesure rien en Afrique de l'Ouest francophone, mais il rappelle que la fraude documentaire (faux devis, fausses factures de garage) est un risque structurel de la branche auto partout où le processus reste manuel.
Enfin, l'expertise à distance permet à l'expert de valider un devis de garage sur pièces numériques certifiées, sans systématiquement se déplacer, ce qui raccourcit d'autant le délai entre la déclaration et l'offre d'indemnisation.
Quel est le rôle de la carte brune CEDEAO dans les sinistres transfrontaliers, et comment une plateforme digitale le gère-t-elle ?
La carte brune CEDEAO, instituée par le protocole A/P1/5/82 signé en 1982, garantit qu'une victime d'un accident causé par un véhicule étranger circulant dans l'espace CEDEAO soit indemnisée dans son propre pays, via le bureau national compétent, le conseil des bureaux siégeant à Lomé, selon ORIS. Ce mécanisme évite à la victime de devoir engager une procédure dans un pays étranger, mais il ajoute une complexité documentaire : le dossier doit circuler entre le bureau national, l'assureur du véhicule fautif et, le cas échéant, un expert dans un pays différent.
Une plateforme digitale qui centralise le dossier de sinistre, avec des pièces géolocalisées et horodatées consultables par toutes les parties habilitées, simplifie cette coordination transfrontalière. Chaque intervenant, qu'il se trouve à Abidjan, Dakar ou Lomé, accède au même dossier à jour, ce qui réduit les délais de transmission entre bureaux nationaux et limite les contestations sur l'origine ou l'état du véhicule accidenté.
Quels résultats concrets (délai, coût, satisfaction) une compagnie ou un courtier peut-il attendre d'un outil comme YourSmartFlow dans cette zone ?
YourSmartFlow, plateforme basée à Casablanca, connecte en temps réel les quatre parties d'un sinistre auto, l'assuré, l'assureur ou courtier, l'expert et le garage. L'assuré déclare et suit son dossier par web, application ou WhatsApp, le garage transmet devis, factures et photos avant/après certifiées via le partenaire technologique WeProov, l'expert valide à distance, et le règlement peut être initié automatiquement par API dès que le dossier est complet.
En 2025, la plateforme a permis d'optimiser plus de 250 000 sinistres auto, pour plus de 50 clients assureurs et courtiers répartis dans cinq pays africains, avec une mise en production annoncée en quatre semaines. Les compagnies utilisatrices constatent une réduction estimée de 10 à 15% de la charge de sinistres, avec un retour sur investissement dès la première année. Ces chiffres, propres à la base installée de YourSmartFlow, doivent être lus comme des ordres de grandeur observés sur son propre parc de clients, et non comme une norme garantie pour l'ensemble du marché CIMA.
Dans un environnement où le Code CIMA resserre ses délais d'indemnisation et où les pénalités de retard peuvent s'accumuler mois après mois, la capacité à compléter un dossier de sinistre plus vite, avec des pièces fiables, devient un levier direct de conformité et de maîtrise des coûts, plutôt qu'un simple confort d'usage.
La gestion des sinistres auto en Afrique de l'Ouest francophone reste, à ce jour, davantage freinée par la circulation des documents que par le texte réglementaire lui-même. Les compagnies et courtiers qui digitalisent la déclaration, la preuve photographique et la validation d'expertise se donnent les moyens de respecter les délais resserrés du Code CIMA, tout en réduisant le poids opérationnel des dossiers incomplets.
Questions fréquentes
Quel est le délai légal pour déclarer un sinistre auto en zone CIMA, et que se passe-t-il si l'assuré tarde ?
Le délai de déclaration du sinistre à l'assureur est généralement fixé par les conditions du contrat plutôt que par un article unique du Code CIMA, et il court en principe à partir de la connaissance de l'accident par l'assuré. Un retard de déclaration peut être opposé à l'assuré par l'assureur, sauf cas de force majeure ou justification raisonnable, et retarde d'autant l'ouverture du dossier et l'examen des responsabilités. Il est donc dans l'intérêt de l'assuré de déclarer le plus rapidement possible, avec le constat et les photos disponibles.
Le constat amiable est-il obligatoire, ou un PV de police peut-il suffire en zone CIMA ?
Le constat amiable, rempli conjointement par les deux conducteurs, reste le document de référence pour un accident matériel sans désaccord entre les parties. En cas de désaccord, de fuite d'un conducteur ou de dommages corporels, ce constat est remplacé ou complété par un procès-verbal établi par la police ou la gendarmerie. Les deux documents ont vocation à intégrer le même dossier de sinistre, accompagné des photos des dégâts et des références des assurances concernées.
Que dit exactement le Code CIMA sur les délais d'offre d'indemnisation, et ces délais sont-ils vraiment respectés en pratique ?
Depuis le 1er août 2023, la réforme de l'article 231 du Code CIMA a ramené à 6 mois le délai de présentation de l'offre d'indemnité pour les dommages corporels et pour le décès, contre respectivement 12 et 8 mois auparavant. Ce délai théorique doit être confirmé sur le texte officiel du Code CIMA avant toute communication contractuelle. Dans la pratique observée sur le terrain, le respect de ce délai dépend fortement de la rapidité avec laquelle le dossier (constat, expertise, devis) est complété, un sinistre matériel simple pouvant se régler en six semaines comme en six mois selon les pièces manquantes.
Comment gérer un sinistre transfrontalier avec la carte brune CEDEAO quand le véhicule vient d'un autre pays de la zone ?
La carte brune CEDEAO, instituée en 1982, garantit qu'une victime d'un accident causé par un véhicule étranger circulant dans l'espace CEDEAO soit indemnisée dans son propre pays, via le bureau national compétent et sous la coordination du conseil des bureaux basé à Lomé. Le dossier doit alors circuler entre le bureau national, l'assureur du véhicule fautif et, le cas échéant, un expert situé dans un autre pays de la zone. Centraliser les pièces du dossier sur un support numérique partagé accélère cette coordination transfrontalière et réduit les délais de transmission entre bureaux nationaux.
Comment la digitalisation permet-elle de réduire la fraude aux faux devis de garage et les délais de règlement ?
Des photos de dommages géolocalisées et horodatées, capturées via un parcours guidé, rendent plus difficile la réutilisation d'une image ancienne ou la surestimation d'un dommage dans un devis. En Côte d'Ivoire, la digitalisation des attestations d'assurance automobile a déjà été présentée comme un frein à la fraude documentaire, une logique transposable, avec prudence, au traitement des pièces de sinistre. L'expertise à distance sur ces pièces numériques certifiées permet en outre à l'expert de valider un devis plus rapidement, sans systématiquement se déplacer chez le garage.
Quel gain concret peut espérer une compagnie ou un courtier en digitalisant sa gestion des sinistres auto en Afrique de l'Ouest francophone ?
Sur la base installée de YourSmartFlow, qui a optimisé plus de 250 000 sinistres auto en 2025 pour plus de 50 clients dans cinq pays africains, la digitalisation du parcours sinistre est associée à une réduction estimée de 10 à 15% de la charge de sinistres et à un retour sur investissement dès la première année. Ce gain provient principalement de la réduction du temps de constitution du dossier et de la possibilité d'initier le règlement automatiquement par API dès que le dossier est complet. Ces ordres de grandeur restent propres au parc de clients concerné et doivent être validés au cas par cas selon la maturité opérationnelle de chaque compagnie ou courtier.