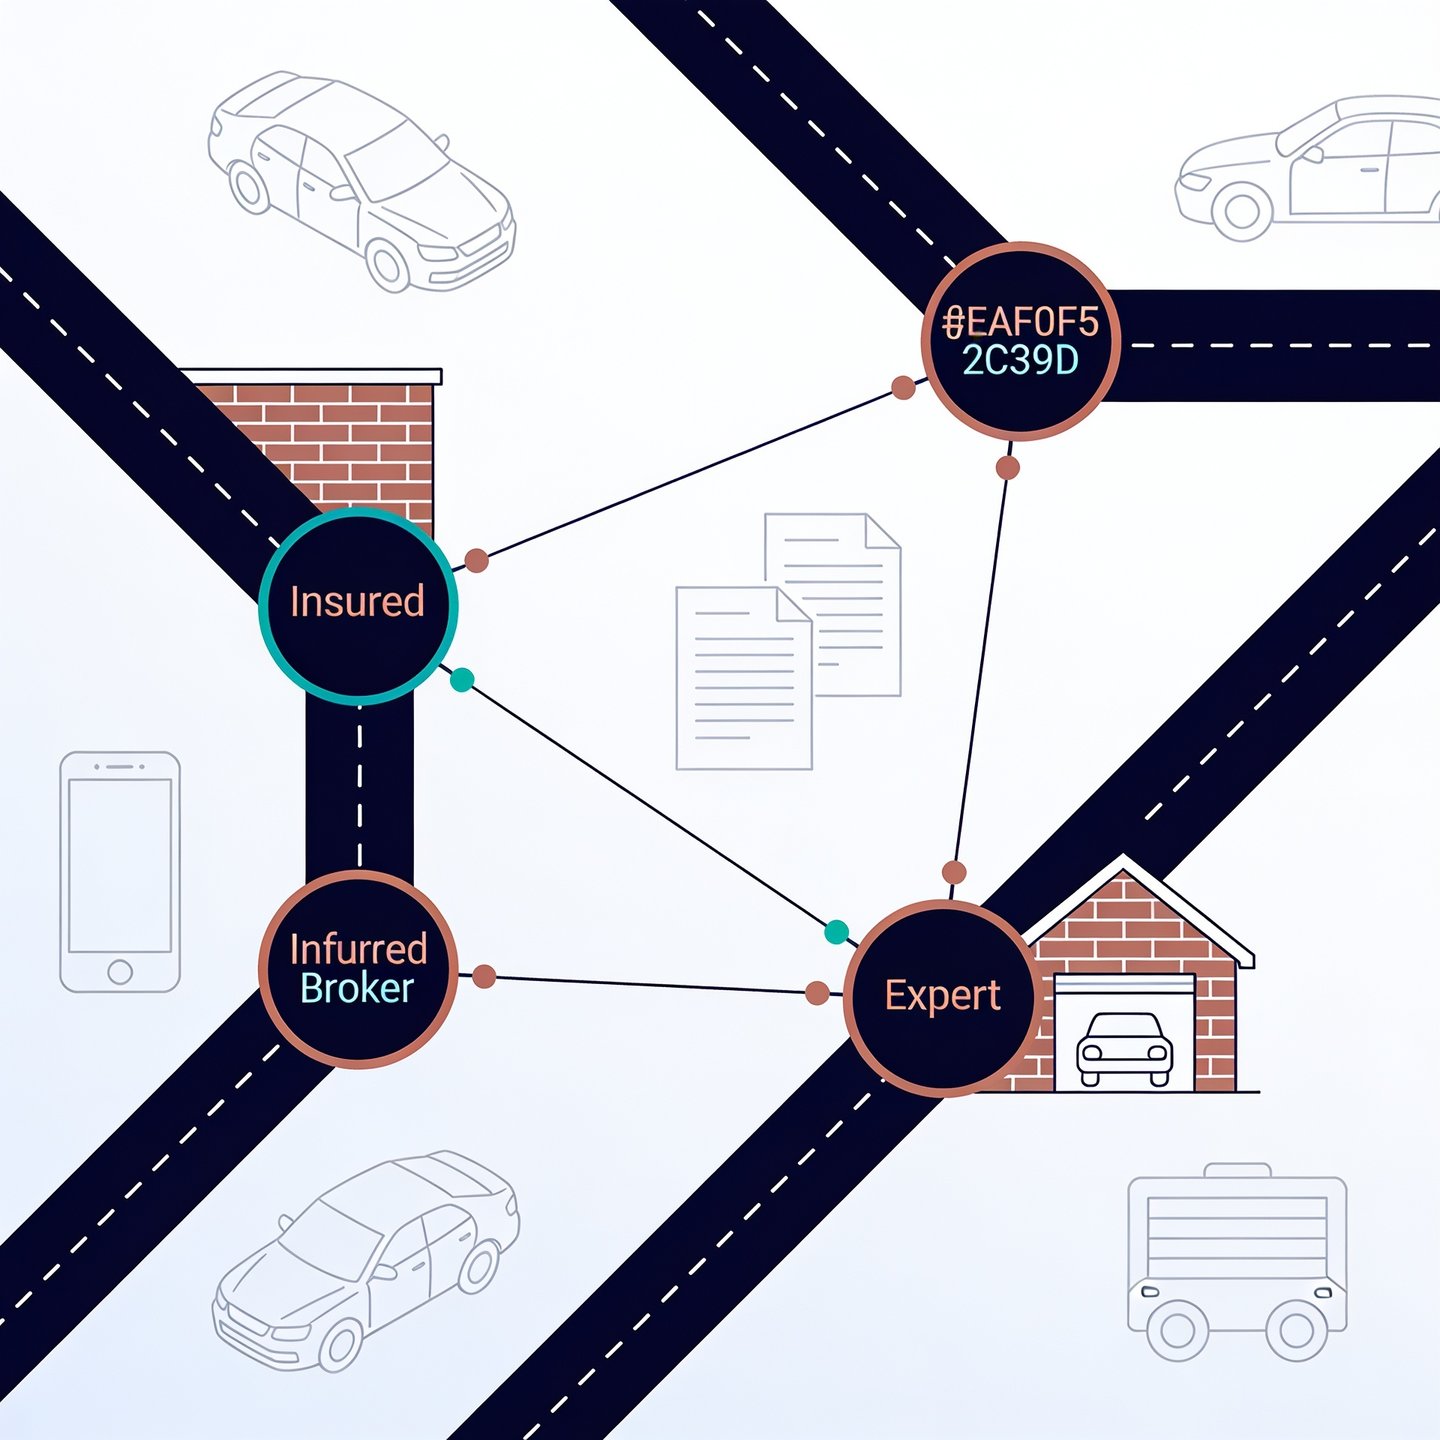
Une plateforme digitale de gestion des sinistres pour courtiers est un outil spécialisé qui connecte en temps réel l'assuré, le courtier, l'expert et le garage, de la déclaration d'un sinistre auto jusqu'à son règlement. Elle ne remplace pas le logiciel métier de courtage, elle le complète en se concentrant sur la traçabilité, la preuve et le respect des délais attendus par les assureurs et les régulateurs. Pour un cabinet de courtage opérant en zone CIMA ou au Maroc, c'est à la fois un outil de productivité et un bouclier de conformité.
Pourquoi un courtier a-t-il besoin d'une plateforme de gestion des sinistres dédiée, au-delà de son logiciel de courtage classique ?
Un logiciel métier de courtage couvre généralement le CRM, les encaissements, les commissions et la comptabilité du cabinet. C'est un outil de gestion interne. Le sinistre, lui, implique quatre parties qui ne travaillent pas toujours sur les mêmes systèmes : l'assuré qui déclare, l'assureur qui instruit, l'expert qui valide et le garage qui répare. Sans plateforme dédiée, le courtier se retrouve souvent en position d'intermédiaire téléphonique entre ces acteurs, sans preuve horodatée de ce qui a été échangé ni de quand.
Une plateforme de gestion des sinistres centralise ces échanges dans un flux unique et traçable. Elle permet au courtier de montrer, pièce à l'appui, à quel moment un dossier a été complété, transmis à l'assureur ou bloqué par une pièce manquante. Ce point devient déterminant en cas de contestation ou de contrôle, car il déplace la discussion du "qui a tort" vers "que montre l'historique du dossier".
Comment une plateforme digitale aide-t-elle le courtier à respecter les délais et obligations du Code CIMA en matière de sinistres ?
Le Code CIMA s'applique aux compagnies d'assurance, aux intermédiaires (dont les courtiers), aux assurés et aux contrats des pays membres de la Conférence Interafricaine des Marchés d'Assurances, selon le Code CIMA tel que présenté par Sen Assurance Vie. Il encadre la procédure d'indemnisation : l'assureur doit instruire le dossier, vérifier les éléments du sinistre et verser l'indemnité une fois le sinistre avéré, dans des délais fixés par les textes. Le Code fixe également des délais pour les déclarations, les réclamations et un délai de prescription au-delà duquel un litige n'est plus recevable, toujours selon cette même source. Une autorité de contrôle régionale veille à l'application de ces règles et peut sanctionner les compagnies et intermédiaires non conformes.
Ce que cela signifie concrètement pour un cabinet de courtage
Les délais précis varient selon les annexes et les pays membres, ce qui rend d'autant plus utile un outil qui horodate automatiquement chaque étape : déclaration par l'assuré, transmission des devis par le garage, validation par l'expert, décision de l'assureur. Le courtier n'a plus besoin de reconstituer manuellement une chronologie en cas de contrôle ou de réclamation : elle existe déjà dans le système, avec une date et une heure pour chaque action. Pour un panorama plus large des outils disponibles sur le marché africain, notre guide complet sur les logiciels de gestion des sinistres auto en Afrique détaille les fonctionnalités à exiger d'une solution conforme.
Quels gains concrets (temps, coûts, charge de sinistres) un cabinet de courtage peut-il attendre ?
Les bénéfices d'une plateforme dédiée se mesurent à trois niveaux pour un cabinet de courtage.
- Temps de traitement : les allers-retours téléphoniques et par e-mail entre assuré, garage et assureur sont remplacés par un flux unique où chaque partie voit l'état du dossier en direct.
- Charge de sinistres : sur la base de son déploiement chez plus de 50 assureurs et courtiers dans 5 pays africains, YourSmartFlow (YSF) a optimisé plus de 250 000 sinistres auto en 2025, avec une réduction estimée de 10 à 15% de la charge de sinistres pour ses clients.
- Retour sur investissement : un déploiement rapide, généralement en 4 semaines, permet d'atteindre un retour sur investissement dès la première année selon les données de YSF.
Pour un cabinet de courtage qui gère plusieurs portefeuilles d'assureurs, ce gain de charge se traduit directement par une meilleure relation commerciale avec ses partenaires assureurs, qui valorisent les apporteurs capables de produire des dossiers complets et rapides à traiter.
Comment le pilotage en temps réel améliore-t-il la relation courtier–assureur–assuré–garage ?
Le pilotage en temps réel change la nature de la relation entre les quatre parties d'un sinistre. L'assuré déclare par web, application ou WhatsApp et suit l'avancement de son dossier sans avoir à relancer son courtier à chaque étape. Le garage transmet devis, factures et photos avant/après directement dans le système, sans passer par un échange papier ou par e-mail. L'expert valide les devis et les rapports à distance, ce qui réduit les délais liés aux déplacements. Le courtier, de son côté, garde une vue d'ensemble sur tous ses dossiers en cours et peut intervenir dès qu'un blocage apparaît, plutôt que de découvrir un retard après coup.
Cette visibilité partagée réduit les frictions classiques : un assuré qui relance le courtier faute de nouvelles, un garage qui attend une validation sans savoir où en est le dossier, un assureur qui reçoit un dossier incomplet. Lorsque le dossier est complet, le règlement peut même être initié automatiquement via API, ce qui raccourcit encore le délai entre la fin de l'instruction et le paiement.
En quoi les photos certifiées anti-fraude protègent-elles le courtier en cas de litige ?
L'assurance automobile est présentée comme la branche la plus exposée à la fraude assistée par des outils numériques, car les sinistres y sont nombreux, relativement faciles à documenter de façon trompeuse, et de montants souvent modérés, selon l'analyse publiée par Africa Ahead sur la zone CIMA. Dans ce contexte, la qualité et la fiabilité des preuves photographiques deviennent un enjeu direct pour le courtier, qui est souvent le premier point de contact en cas de désaccord entre l'assuré, le garage et l'assureur.
YSF s'appuie sur son partenaire technologique WeProov pour la capture de photos certifiées : capture guidée pas à pas, géolocalisation et horodatage. Pour le courtier, cela signifie qu'il n'a plus à arbitrer seul une contestation sur l'état réel du véhicule avant ou après réparation : la preuve est intégrée au dossier, vérifiable par toutes les parties, et difficile à contester après coup. Cela réduit le temps passé en médiation et limite le risque que le cabinet soit mis en cause pour avoir validé un dossier insuffisamment documenté.
Que signifie une mise en route en 4 semaines pour un cabinet de courtage ?
Un cabinet de courtage n'a généralement pas les ressources techniques internes d'un assureur pour conduire un projet de transformation digitale sur plusieurs mois. Un déploiement annoncé en 4 semaines, comme c'est le cas pour YSF, correspond à ce format de contrainte : paramétrage des circuits de validation propres au cabinet, intégration avec les assureurs partenaires déjà connectés à la plateforme, et formation des équipes et du réseau de garages partenaires.
Pour un cabinet multi-pays, actif à la fois en zone CIMA et au Maroc, ce rythme de déploiement permet d'étendre progressivement l'outil portefeuille par portefeuille sans interrompre le traitement des sinistres en cours. Il reste toutefois essentiel de vérifier, assureur par assureur, quelles intégrations API sont déjà disponibles, car c'est souvent ce paramètre qui conditionne la rapidité réelle de mise en route.
Quelle est la différence entre une plateforme de sinistres pour courtiers et un logiciel métier de courtage généraliste (type OneBroker360) ?
Les deux catégories d'outils répondent à des besoins différents et sont souvent complémentaires plutôt que concurrentes. Un logiciel métier généraliste comme OneBroker360 (ex-AssurLink) se positionne comme un SaaS panafricain pour cabinets de courtage, conforme au Code CIMA, incluant CRM, encaissements, commissions, comptabilité et un module de gestion des sinistres avec déclaration en ligne et suivi de l'indemnisation, selon les informations publiées par VEONE. Une plateforme dédiée comme YSF se concentre spécifiquement sur le flux opérationnel du sinistre auto entre les quatre parties, avec des fonctions avancées de preuve (photos certifiées, horodatage) et de règlement automatisé via API.
| Critère | Logiciel métier généraliste (type OneBroker360) | Plateforme dédiée sinistres (type YSF) |
|---|---|---|
| Périmètre principal | CRM, encaissements, commissions, comptabilité, sinistres | Flux sinistre auto entre assuré, courtier, expert, garage |
| Preuve anti-fraude | Non spécifique | Photos certifiées, géolocalisées, horodatées |
| Déclenchement du règlement | Suivi de l'indemnisation | Initiation automatique via API quand le dossier est complet |
| Public visé | Cabinet de courtage dans son ensemble | Sinistres auto à fort volume, multi-parties |
Dans la pratique, un cabinet de courtage peut très bien utiliser les deux : un logiciel métier pour piloter l'activité globale du cabinet, et une plateforme dédiée pour sécuriser spécifiquement le traitement des sinistres auto à fort volume, là où le risque de litige et de non-conformité aux délais est le plus élevé.
Que le cabinet opère en zone CIMA, où le Code CIMA fixe un cadre commun à plusieurs pays, ou au Maroc, régi par son propre cadre réglementaire distinct, la logique reste la même : plus le dossier de sinistre est traçable et documenté, plus le courtier est en position de défendre son travail face à l'assureur, à l'assuré et, le cas échéant, à l'autorité de contrôle. Une plateforme comme YourSmartFlow illustre comment cette traçabilité peut devenir un atout commercial autant qu'une protection juridique pour le cabinet.
Questions fréquentes
Une plateforme de gestion des sinistres comme YourSmartFlow remplace-t-elle mon logiciel métier de courtage (type CRM/OneBroker360) ou vient-elle en complément ?
Elle vient généralement en complément. Le logiciel métier gère le cabinet dans son ensemble (CRM, encaissements, commissions, comptabilité), tandis que la plateforme dédiée se concentre sur le flux opérationnel du sinistre auto entre assuré, courtier, expert et garage, avec des fonctions de preuve et de règlement automatisé que les logiciels généralistes n'offrent pas toujours.
La plateforme est-elle réellement conforme aux exigences du Code CIMA en matière de délais et de traitement des sinistres ?
Le Code CIMA fixe un cadre d'instruction et de délais pour les sinistres qui s'applique aux compagnies, aux intermédiaires et aux assurés des pays membres, selon le Code CIMA. Une plateforme qui horodate chaque étape du dossier (déclaration, devis, validation d'expert, décision) aide le courtier à documenter sa conformité, mais les délais exacts varient selon les annexes et pays, et doivent être vérifiés avec un conseiller juridique local.
Quel est le délai légal (ou habituel) pour indemniser un assuré en zone CIMA, et comment la plateforme aide-t-elle à le respecter ?
Le Code CIMA fixe des délais précis pour la déclaration, l'instruction et le paiement des sinistres, mais ces délais varient selon les pays membres et les branches concernées. Une plateforme digitale ne change pas ces délais légaux, elle permet au courtier de suivre en temps réel où se situe un dossier dans le cycle d'instruction, afin d'anticiper les retards avant qu'ils ne deviennent un manquement.
Combien de temps faut-il pour déployer la solution dans un cabinet de courtage multi-pays (CIMA + Maroc) ?
YourSmartFlow annonce une mise en route en 4 semaines pour un déploiement standard. Pour un cabinet actif dans plusieurs pays, ce rythme permet d'étendre l'outil portefeuille par portefeuille, mais la rapidité réelle dépend aussi du niveau d'intégration déjà disponible chez chaque assureur partenaire.
Quel retour sur investissement un courtier peut-il espérer sur la première année ?
Selon les données communiquées par YSF, ses clients atteignent un retour sur investissement dès la première année, avec une réduction estimée de 10 à 15% de la charge de sinistres. Ces chiffres sont des données internes à l'entreprise et doivent être appréciés au cas par cas selon le volume de sinistres du cabinet.
Comment les photos certifiées anti-fraude protègent-elles le courtier en cas de contestation entre assuré, garage et assureur ?
Les photos certifiées (capture guidée, géolocalisation, horodatage) constituent une preuve difficile à contester sur l'état du véhicule avant et après réparation. Pour le courtier, cela réduit le temps passé à arbitrer un désaccord et limite le risque d'être mis en cause pour avoir validé un dossier insuffisamment documenté.