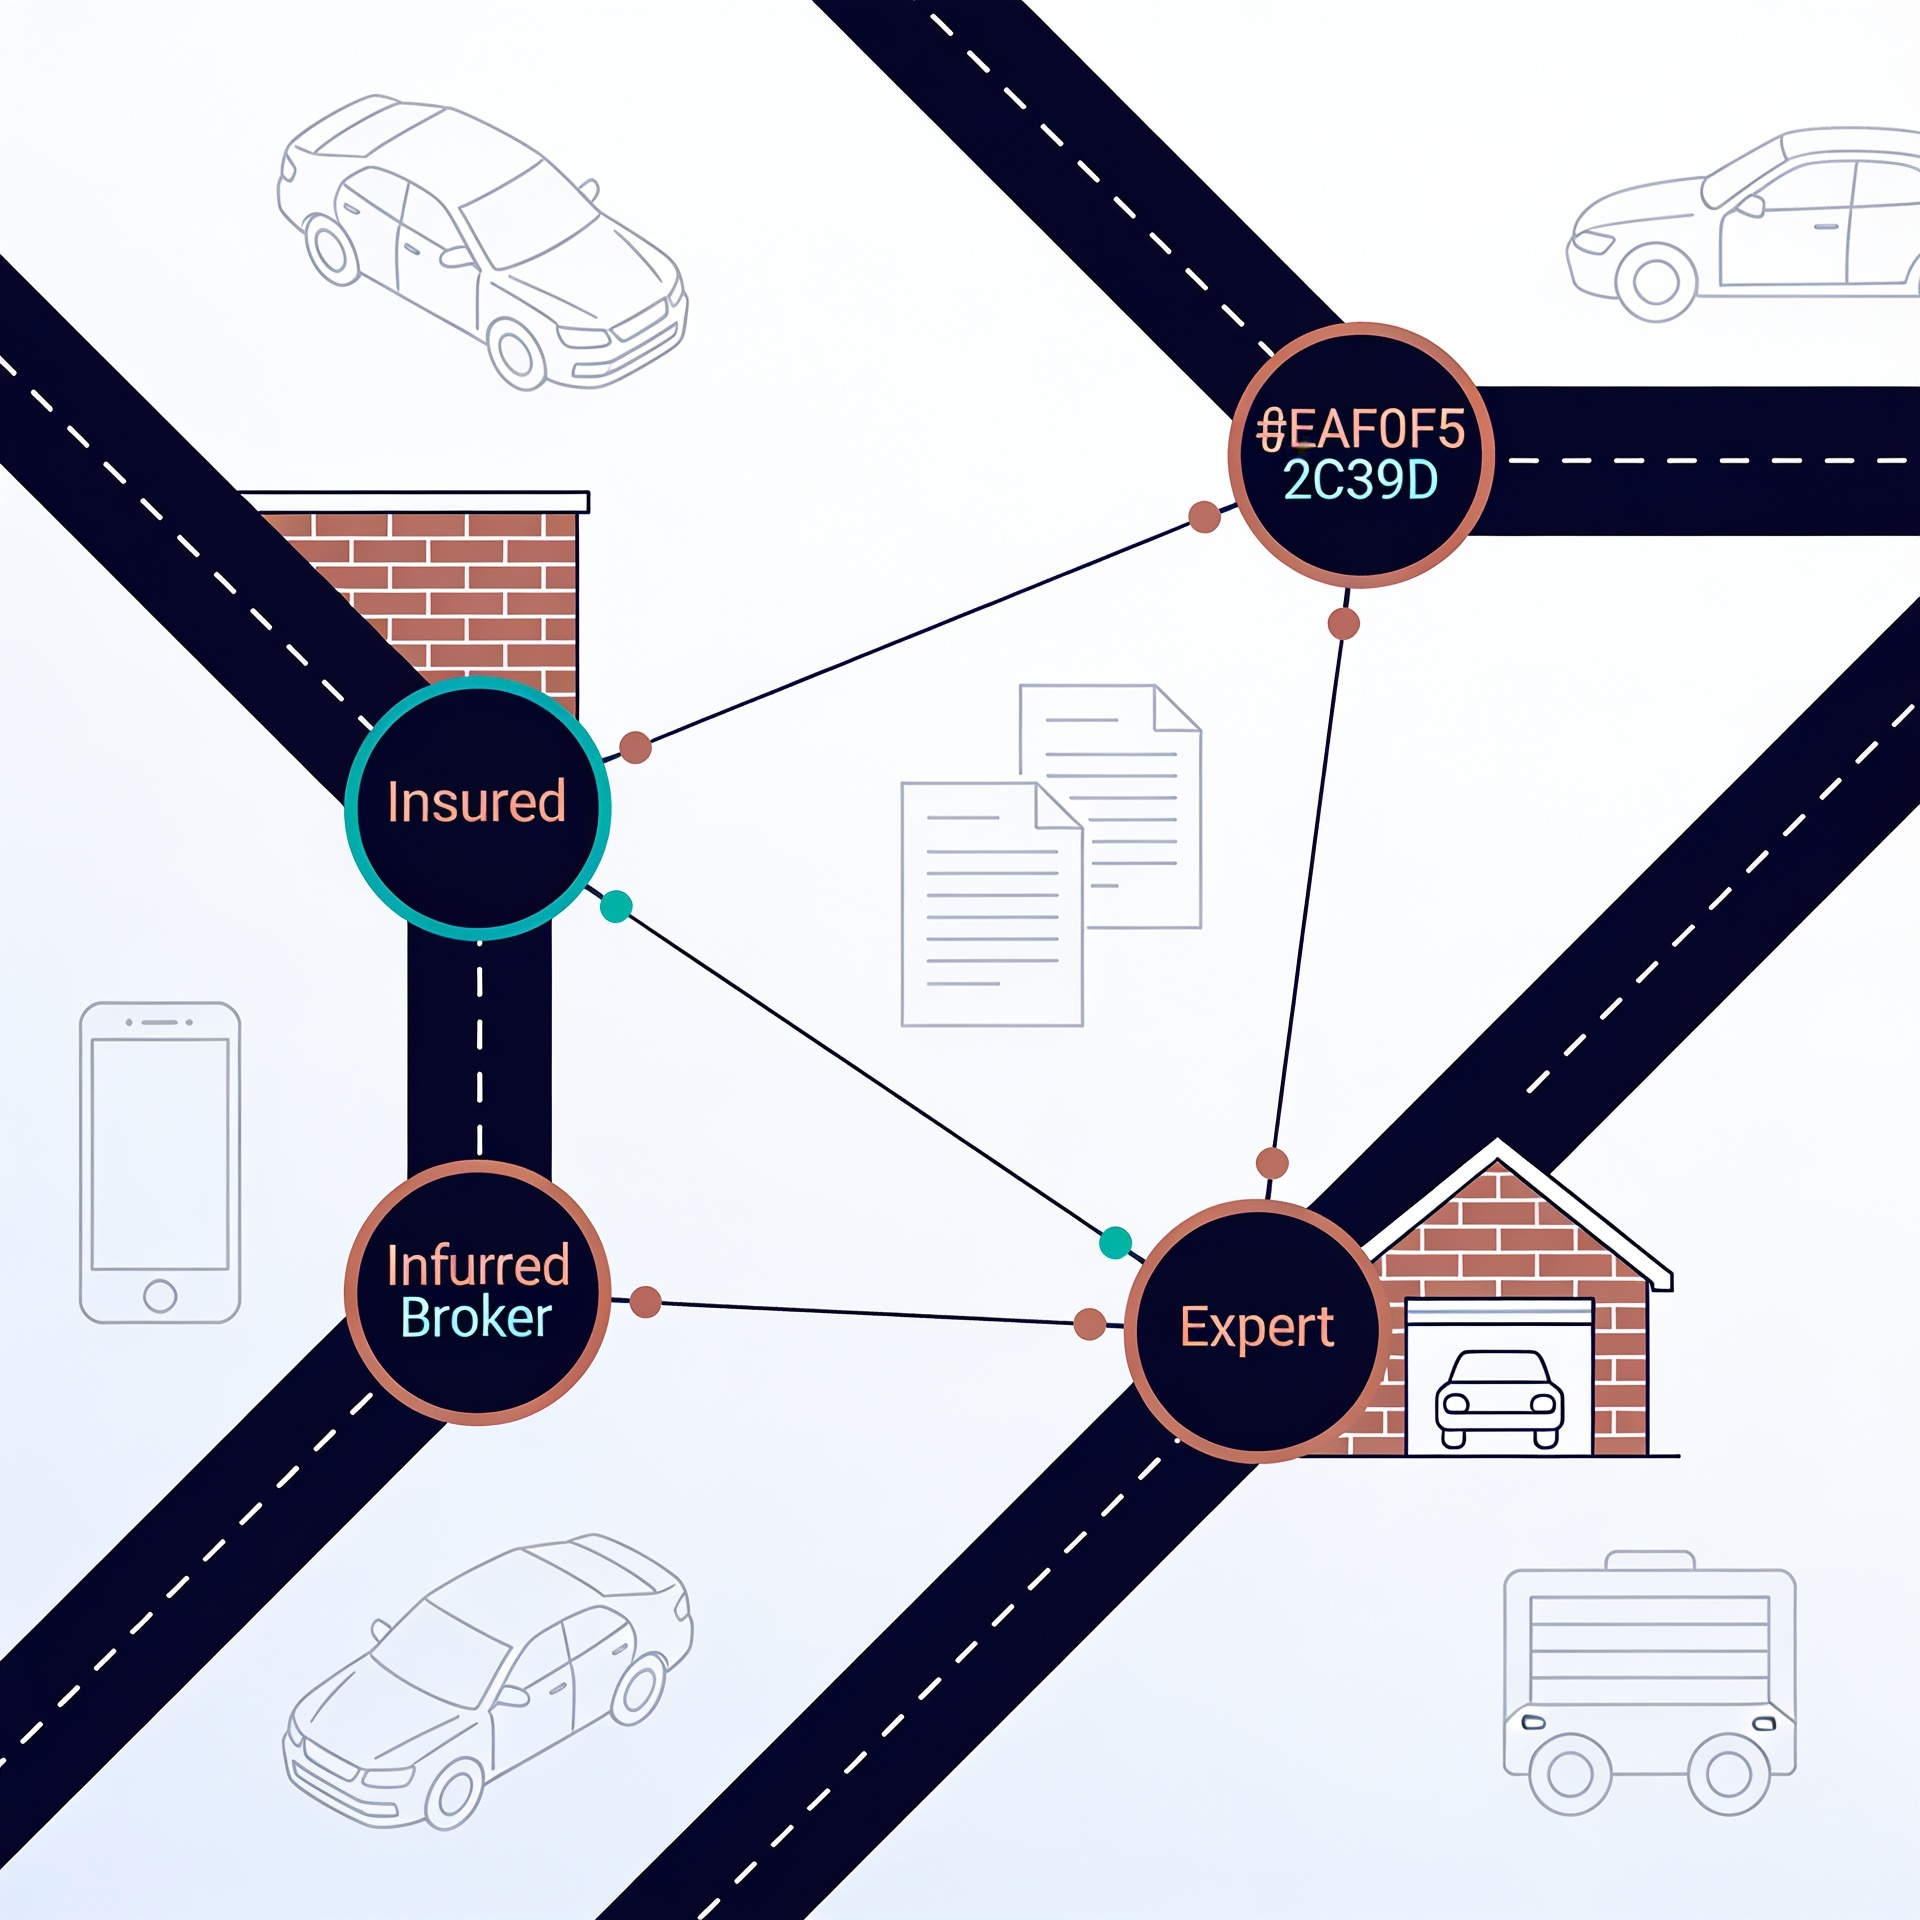
Un logiciel de gestion des sinistres auto en Afrique est une plateforme qui connecte en temps réel les quatre parties d'un dossier accident : l'assuré, l'assureur ou le courtier, l'expert et le garage. Il remplace le circuit papier et les échanges dispersés par un flux unique, traçable, où chaque partie voit l'avancement du dossier et agit au bon moment. Dans un marché où la sinistralité auto pèse lourd et où le contentieux progresse, cet outil devient un levier opérationnel, pas un simple gadget digital.
Qu'est-ce qu'un logiciel de gestion des sinistres auto et pourquoi les assureurs africains en ont besoin maintenant ?
La gestion des sinistres auto recouvre toutes les étapes qui séparent la déclaration d'un accident du règlement final : constat, ouverture du dossier, expertise, devis de réparation, validation, indemnisation. Historiquement, ce parcours repose sur des allers-retours physiques entre l'assuré, l'agence, l'expert et le garage, avec des documents papier qui circulent lentement et se perdent parfois.
Le besoin devient pressant pour deux raisons convergentes. D'abord, l'assurance automobile RC est obligatoire dans l'ensemble des États membres de la zone CIMA, ce qui garantit un volume constant de sinistres à traiter (Code CIMA, Livre II). Ensuite, le marché reste en forte croissance : la zone CIMA a progressé de 8% par an en moyenne sur la dernière décennie, mais ne représente encore que 3% du marché africain de l'assurance et 1,08% du marché mondial, selon l'étude FANAF/FinActu-Deloitte présentée en 2023. Ce potentiel inexploité, combiné à un taux de pénétration de seulement 0,91% en 2021 dans la zone CIMA, pousse les compagnies à chercher des gains d'efficacité plutôt que de nouveaux volumes bruts.
Quels sont les points de friction du parcours sinistre auto traditionnel en Afrique ?
Papier, guichet, ressaisie
Dans le modèle traditionnel, chaque partie détient sa propre version du dossier. L'assuré remplit un constat papier, le dépose en agence, l'expert reçoit un dossier physique, le garage envoie son devis par fax ou courriel isolé. Cette fragmentation multiplie les ressaisies et les erreurs, et surtout, personne n'a de vue d'ensemble sur l'état réel du dossier.
Délais et contentieux
Cette fragmentation se traduit directement en réclamations. Au Maroc, l'ACAPS a reçu 4 941 plaintes en 2024, contre 4 767 en 2023, et l'assurance automobile concentre environ deux plaintes sur trois. Fait notable, 46% de ces plaintes sont déposées par des avocats plutôt que directement par les assurés, ce qui indique un niveau de tension et de judiciarisation déjà installé, selon l'analyse publiée par FCB.ai. Cette dynamique de contentieux pèse à la fois sur les coûts de gestion et sur la réputation des assureurs et courtiers.
Confusion sur la couverture
Un autre point de friction, moins visible mais coûteux, tient à la confusion des assurés sur ce que couvre réellement la RC automobile. Beaucoup pensent, à tort, qu'elle couvre le conducteur assuré lui-même en cas de blessure, de bris de glace ou de vol, alors que la RC ne couvre légalement que les tiers, selon l'étude FANAF/FinActu-Deloitte. Cette confusion alimente les litiges au moment du sinistre, quand l'assuré découvre les limites réelles de sa police.
Comment la digitalisation des sinistres fonctionne-t-elle concrètement ?
Une plateforme de gestion des sinistres organise le parcours autour de quatre acteurs connectés au même dossier, en temps réel.
- L'assuré déclare le sinistre par application, web ou WhatsApp, et suit l'avancement de son dossier sans avoir à rappeler l'agence.
- Le courtier ou l'assureur pilote le dossier de bout en bout, avec une vue unique sur les pièces reçues et les étapes restantes.
- L'expert valide les devis et peut réaliser un rapport à distance, sans déplacement systématique.
- Le garage transmet ses devis, ses factures et des photos avant/après certifiées directement dans le dossier.
C'est ce principe qu'applique une plateforme comme YourSmartFlow, basée à Casablanca, qui relie ces quatre parties sur un flux unique et permet, lorsque le dossier est complet, de déclencher le règlement automatiquement via API plutôt que d'attendre une validation manuelle supplémentaire. Ce fonctionnement ne supprime pas le rôle de l'expert ou du gestionnaire, il élimine les temps morts entre les étapes.
Qu'apporte l'expertise à distance et les photos certifiées anti-fraude à la fiabilité des dossiers en zone CIMA ?
L'expertise à distance (EAD) permet à un expert de valider un devis ou un rapport sans se déplacer sur place, à partir de pièces normalisées et horodatées. Sa fiabilité dépend directement de la qualité des photos transmises : c'est là qu'interviennent les outils de capture guidée, avec géolocalisation et horodatage, qui rendent plus difficile la falsification d'un dossier.
WeProov, partenaire technologique de YourSmartFlow sur ce volet, revendique plus de 300 000 sinistres traités en 2024 grâce à son outil de photos certifiées anti-fraude, avec des résultats clients allant jusqu'à -50% sur les frais d'expertise à distance, +10% de redirection vers des réseaux de réparateurs agréés, et 30 minutes gagnées par gestionnaire et par dossier. Ces chiffres sont auto-déclarés par WeProov et proviennent principalement de clients en France ; ils donnent un ordre de grandeur utile mais ne constituent pas une mesure indépendante pour le marché africain.
Pour un assureur en zone CIMA ou au Maroc, l'intérêt de ces outils est double : réduire le risque de fraude documentaire sur les devis de réparation, et sécuriser l'expert et l'assureur en cas de litige, puisque chaque photo est datée et géolocalisée au moment du constat.
Quelle est la réglementation applicable, et freine-t-elle vraiment l'innovation ?
En zone CIMA
Le Code CIMA encadre l'assurance automobile obligatoire dans son Livre II, aux côtés de deux autres branches obligatoires à portée régionale : l'assurance des marchandises importées et la responsabilité civile professionnelle des intermédiaires. L'étude FANAF/FinActu-Deloitte qualifie la transformation digitale de l'assurance en zone CIMA de "balbutiante" et identifie quatre freins principaux : les limites réglementaires, notamment sur la validité de la signature électronique, les limites techniques et de compétences, les limites de connectivité, et le manque d'incitations institutionnelles à l'innovation. Ces freins sont réels, mais ils décrivent un retard d'adoption plus qu'une impossibilité juridique de digitaliser les sinistres.
Au Maroc
Le Maroc a avancé plus vite sur le plan réglementaire. La loi 53-05, modifiée par la loi 43-20, a introduit un troisième niveau de signature électronique permettant de conclure un contrat entièrement à distance, et l'instruction P.IN.02/2022, entrée en vigueur le 1er juillet 2022, encadre la vente d'assurance en ligne. Le décret 2-23-746 du 9 janvier 2024 autorise par ailleurs les intermédiaires d'assurance, agents et courtiers, à exercer des activités connexes, dont la gestion de sinistres pour compte de tiers. Sur le plan des données, le Référentiel national des véhicules assurés (RNVA) est entré en production en juillet 2025, et l'application E-Constat, lancée en janvier 2022, a reçu plus de 20 mises à jour, selon l'analyse de FCB.ai. Ce socle réglementaire rend la digitalisation des sinistres non seulement possible mais explicitement encouragée par le régulateur.
Quels résultats mesurables attendre ?
Les bénéfices d'une digitalisation des sinistres se mesurent sur trois axes : le délai de règlement, le coût de gestion, et la satisfaction ou la réduction du contentieux.
| Indicateur | Référence citée | Ordre de grandeur |
|---|---|---|
| Coût global du parcours sinistre digitalisé | Benchmark McKinsey cité par FCB.ai | -15% à -20% |
| Coût de traitement des sinistres | Benchmark McKinsey cité par FCB.ai | -25% à -30% |
| Appels de suivi de statut | Cas d'un assureur américain cité par FCB.ai | -50% |
| Charge sinistre estimée | YourSmartFlow, données 2025 | -10% à -15% |
Ces repères internationaux ne sont pas des garanties automatiques pour tout déploiement en zone CIMA ou au Maroc, car aucune statistique récente et indépendante de la FANAF ou d'un régulateur CIMA sur les délais de règlement ou l'adoption de l'EAD n'a été identifiée à ce jour. Ils indiquent néanmoins une direction cohérente : un parcours numérisé de bout en bout réduit mécaniquement les délais et les coûts de traitement, avec un retour sur investissement atteignable dès la première année selon les données communiquées par YourSmartFlow.
Insurtech ou assurtech : quelles différences, et où se situe une plateforme comme YourSmartFlow ?
Les deux termes se recouvrent largement, mais l'usage distingue parfois deux logiques. "Insurtech" désigne plus souvent des acteurs qui créent de nouveaux produits d'assurance ou de nouveaux canaux de distribution, parfois en se substituant partiellement à l'assureur traditionnel. "Assurtech" désigne plus souvent des outils technologiques mis au service des acteurs existants, assureurs, courtiers, experts, sans remplacer leur rôle.
Le financement de l'assurtech africaine a fortement progressé, avec 144,7 millions de dollars levés en 2021, en hausse de plus de 200% sur un an, contre un record mondial de 15,8 milliards de dollars la même année, selon l'étude FANAF/FinActu-Deloitte. Ce contraste montre que le marché africain reste jeune mais en accélération. Une plateforme comme YourSmartFlow se situe clairement dans la seconde logique : elle ne vend pas d'assurance, elle outille les compagnies, les courtiers, les experts et les garages pour fluidifier un processus qu'ils continuent de piloter eux-mêmes.
Comment digitaliser la gestion des sinistres au Maroc et en Afrique de l'Ouest francophone, étape par étape ?
La digitalisation réussie suit généralement une séquence progressive plutôt qu'un big bang.
- Cartographier le parcours actuel, étape par étape, pour identifier où se situent les pertes de temps : entre l'assuré et l'agence, entre l'expert et le garage, ou dans la validation interne.
- Choisir un périmètre pilote, par exemple une branche ou une région, pour tester le flux avant généralisation.
- Connecter les quatre parties, assuré, courtier ou assureur, expert, garage, sur une plateforme unique, en s'appuyant sur les canaux déjà utilisés par les assurés, notamment le web et le mobile.
- Intégrer la capture de photos certifiées et l'expertise à distance pour les dossiers standards, en réservant le déplacement physique aux cas complexes ou litigieux.
- Vérifier la conformité avec les textes en vigueur, signature électronique, protection des données, et statut des intermédiaires selon le pays.
- Mesurer les résultats sur un trimestre, délai moyen de règlement, taux de réclamation, coût de gestion, avant d'étendre le dispositif.
Cette approche progressive limite le risque opérationnel et permet d'ajuster le paramétrage avant un déploiement à l'échelle d'un portefeuille entier.
Comment choisir et déployer une plateforme de gestion des sinistres pour un assureur, un courtier ou un gestionnaire de flotte en Afrique ?
Quelques critères concrets permettent de comparer les options disponibles sur le marché.
- Couverture des quatre parties : la plateforme relie-t-elle réellement l'assuré, le courtier ou l'assureur, l'expert et le garage, ou ne couvre-t-elle qu'un segment du parcours ?
- Canaux de déclaration : l'assuré peut-il déclarer par web, application mobile et WhatsApp, ou seulement par un canal unique peu adapté à l'usage réel des assurés locaux ?
- Fiabilité des preuves : les photos sont-elles horodatées et géolocalisées, avec une capture guidée qui limite les manipulations ?
- Vitesse de déploiement : un délai de mise en production de quelques semaines réduit le risque d'un projet qui s'enlise, comme les quatre semaines annoncées par YourSmartFlow pour un go-live.
- Conformité locale : la solution s'adapte-t-elle aux exigences de signature électronique et de protection des données du pays concerné, zone CIMA ou Maroc ?
- Capacité d'intégration : le règlement peut-il s'initier automatiquement via API une fois le dossier complet, ou reste-t-il soumis à une validation manuelle systématique ?
Pour un gestionnaire de flotte, l'enjeu est souvent le volume de dossiers simultanés et la traçabilité des réparations sur plusieurs véhicules ; pour un courtier de taille moyenne, c'est la facilité d'intégration avec les assureurs partenaires déjà en place. Dans les deux cas, un pilote limité reste la façon la plus sûre de valider l'adéquation avant un déploiement complet.
La digitalisation des sinistres auto en Afrique n'est plus un pari réglementaire ou technique, elle repose désormais sur des textes clairs, notamment au Maroc, et sur des outils opérationnels déjà utilisés par des compagnies et courtiers dans plusieurs pays africains. Les freins qui subsistent, connectivité, compétences, incitations institutionnelles, se réduisent progressivement à mesure que les régulateurs et les acteurs du marché avancent. Des plateformes comme YourSmartFlow illustrent cette évolution en connectant assurés, assureurs, experts et garages sur un même flux, sans remplacer le rôle de chacun.
Questions fréquentes
Qu'est-ce qu'un logiciel de gestion des sinistres auto et en quoi diffère-t-il d'un simple outil de suivi interne ?
Un logiciel de gestion des sinistres auto connecte en temps réel les quatre parties d'un dossier accident, l'assuré, l'assureur ou le courtier, l'expert et le garage, sur un flux unique et partagé. Un simple outil de suivi interne, lui, ne fait que centraliser l'information côté assureur, sans donner de visibilité ni d'action directe aux autres parties. Cette différence est ce qui permet de réduire réellement les délais, puisque chaque acteur agit sur le dossier sans attendre un relais manuel.
La déclaration et la gestion de sinistre à distance sont-elles légalement valables dans la zone CIMA et au Maroc ?
Au Maroc, la loi 53-05 modifiée par la loi 43-20 a introduit un troisième niveau de signature électronique qui permet de conclure des actes à distance, et l'instruction P.IN.02/2022 encadre la vente d'assurance en ligne depuis juillet 2022. Le décret 2-23-746 de janvier 2024 autorise en outre les intermédiaires à gérer des sinistres pour compte de tiers. Dans le reste de la zone CIMA, l'étude FANAF/FinActu-Deloitte souligne que la validité de la signature électronique reste l'un des freins réglementaires identifiés, ce qui impose de vérifier le cadre pays par pays avant un déploiement.
Combien de temps faut-il pour déployer une plateforme de gestion des sinistres dans une compagnie d'assurance ou un cabinet de courtage en Afrique ?
YourSmartFlow annonce un délai de mise en production, ou go-live, de quatre semaines pour ses clients assureurs et courtiers. Ce délai concerne la mise en service technique de la plateforme ; l'adoption complète sur un portefeuille entier se fait généralement de façon progressive, avec un périmètre pilote avant généralisation.
Quel est le retour sur investissement réel d'une digitalisation des sinistres auto ?
YourSmartFlow indique une réduction estimée de 10 à 15% de la charge sinistre et un retour sur investissement atteignable dès la première année, selon ses données 2025. Des benchmarks internationaux cités par McKinsey évoquent des réductions de coûts de traitement de 25 à 30% sur des parcours sinistres entièrement digitalisés. Ces chiffres restent des ordres de grandeur communiqués par les acteurs eux-mêmes et doivent être confirmés au cas par cas selon le portefeuille et le pays.
Quelle est la différence entre insurtech et assurtech, et où se situe une solution comme YourSmartFlow ?
L'insurtech désigne plus souvent des acteurs qui créent de nouveaux produits ou canaux de distribution d'assurance, parfois en se substituant à l'assureur. L'assurtech désigne des outils technologiques qui équipent les acteurs existants, assureurs, courtiers, experts, sans remplacer leur rôle. YourSmartFlow se situe dans cette seconde catégorie, en connectant les quatre parties d'un sinistre auto sans se substituer à aucune d'elles.
Comment l'expertise à distance et les photos certifiées anti-fraude protègent-elles l'assureur et l'assuré contre les litiges ?
Les photos certifiées, horodatées et géolocalisées au moment du constat, rendent plus difficile la falsification d'un dossier et fournissent une preuve fiable en cas de désaccord sur les circonstances ou l'étendue des dégâts. L'expertise à distance permet à l'expert de valider un devis à partir de ces pièces normalisées, sans déplacement systématique, ce qui accélère le traitement tout en conservant un contrôle qualifié. WeProov, partenaire technologique de YourSmartFlow sur ce volet, revendique des gains significatifs sur les frais d'expertise, bien que ces chiffres proviennent principalement de clients européens et doivent être considérés comme indicatifs pour le contexte africain.