L'expertise à distance (EAD) en zone CIMA consiste à évaluer les dommages d'un véhicule sinistré à partir de photos et d'informations transmises par l'assuré, le garage ou le courtier, sans déplacement systématique d'un expert sur le lieu du sinistre. Elle vise un objectif précis : supprimer le temps mort entre la déclaration et le début des réparations, pendant lequel le véhicule reste immobilisé. Bien conduite, avec des photos certifiées et un cadre de contrôle clair, l'EAD n'allège en rien les garanties de rigueur prévues par le Code CIMA.
Qu'est-ce que l'expertise à distance (EAD) et en quoi diffère-t-elle de l'expertise physique ?
Principe et déroulement
Dans un dossier EAD, l'assuré ou le garage transmet des photos des dégâts, souvent accompagnées d'une description des circonstances. L'expert examine ces éléments depuis son bureau, chiffre les réparations et valide ou ajuste le devis du garage. Le dossier avance donc sans attendre un rendez-vous physique, ce qui évite l'immobilisation du véhicule pendant le délai habituel de prise de rendez-vous et de déplacement (selon lesfurets.com).
Différences clés avec l'expertise sur site
L'expertise physique reste la méthode de référence pour les dommages complexes ou litigieux : elle permet de vérifier des éléments non visibles sur une photo, de dialoguer directement avec le réparateur et de lever tout doute sur l'étendue réelle des dégâts. L'EAD, elle, repose entièrement sur la qualité et l'exhaustivité des images reçues. C'est pourquoi la littérature spécialisée insiste sur le fait que l'EAD ne peut pas remplacer l'expert dans tous les cas, notamment dès que des organes de sécurité sont concernés (selon lesfurets.com).
L'expertise à distance (EAD) en zone CIMA est-elle conforme au Code CIMA ?
Expertise, contre-expertise, tierce expertise : ce que prévoit le Code
Le Code CIMA encadre le recours à l'expertise sans imposer une méthode de constat particulière. Il prévoit en revanche des garde-fous procéduraux : en cas de désaccord entre l'expert de l'assuré et celui de l'assureur, une tierce expertise peut être déclenchée, avec un troisième expert dont les honoraires sont partagés à parts égales entre les deux parties ; si le choix de ce tiers fait lui-même débat, il est désigné par le tribunal du lieu du sinistre (selon la FANAF, qui cite l'article 252 bis du Code CIMA). Le cadre impose également la communication du rapport d'expertise à l'assuré lorsque l'assurance automobile est mise en jeu (selon la FANAF). Ces mécanismes s'appliquent quelle que soit la méthode de constat retenue, sur site ou à distance.
Ce que le cadre CIMA ne précise pas
Le Code CIMA reste silencieux sur la méthode de collecte des preuves elle-même : il ne distingue pas explicitement une expertise par photos d'une expertise par visite physique. Cette neutralité technique est précisément ce qui permet aux assureurs d'adopter l'EAD, à condition de pouvoir démontrer, en cas de contestation, que le constat a été réalisé avec la même rigueur qu'une expertise classique. C'est le rôle des photos certifiées, géolocalisées et horodatées, qui reconstituent une preuve opposable équivalente à un passage sur site.
Quels sinistres auto sont éligibles à l'EAD et lesquels nécessitent un expert sur site ?
Tous les sinistres auto ne se prêtent pas également à un traitement à distance. Le critère déterminant est la nature du dommage, et non son coût apparent.
| Type de dommage | Éligible à l'EAD | Expert sur site conseillé |
|---|---|---|
| Choc léger de carrosserie, pare-brise, rétroviseur | Oui | Non |
| Rayures fines ou micro-éclats | À vérifier avec prudence | Oui, en cas de doute sur l'étendue |
| Freins, suspensions, pneus, éclairage (organes de sécurité) | Non | Oui, systématiquement |
| Désaccord entre l'assuré et l'assureur sur le chiffrage | Première évaluation possible | Oui, via contre-expertise |
| Sinistre à fort enjeu financier ou litigieux | Non recommandé seul | Oui |
Dès qu'un organe de sécurité est touché, freins, suspensions, pneus ou éclairage, l'expert doit intervenir physiquement, car l'enjeu dépasse la simple estimation financière (selon lesfurets.com). De même, la qualité des photos peut rendre difficile la détection de fines rayures, qui doivent pourtant figurer dans le compte-rendu et être indemnisées : un point de vigilance à intégrer dans les consignes de capture données à l'assuré ou au garage (selon lesfurets.com).
Quels bénéfices concrets pour les assureurs et courtiers en zone CIMA ?
Délai d'immobilisation
Le bénéfice le plus direct de l'EAD est la réduction du délai entre la déclaration et le démarrage des réparations. Un exemple concret dans la région : dès 2018, l'assureur marocain RMA a lancé la plateforme Allo RMA, qui indemnise l'assuré sur la base d'une expertise à distance réalisée à partir de photos collectées sur le lieu du sinistre, en gérant le dossier de bout en bout (selon Le360). Ce type de dispositif illustre comment l'EAD peut transformer un processus auparavant séquentiel, déclaration puis rendez-vous puis expertise puis devis, en un flux quasi continu.
Coût d'expertise
Supprimer les déplacements sur les dossiers simples réduit directement les frais de mission des experts et libère leur temps pour les sinistres complexes, où leur valeur ajoutée est réelle. C'est l'un des leviers sur lesquels YourSmartFlow, qui connecte assuré, assureur, expert et garage en temps réel, estime une réduction de 10 à 15 % de la charge sinistre lorsque l'EAD est combinée à un règlement initié automatiquement dès qu'un dossier est complet.
Satisfaction assuré
Pour l'assuré, la différence se mesure en jours, voire en heures : un véhicule immobilisé moins longtemps, un suivi visible de l'avancement du dossier et une indemnisation plus rapide. Dans un marché où le taux de pénétration de l'assurance reste modeste et où l'automobile obligatoire concentre une grande partie de l'activité, cette fluidité devient un argument de fidélisation pour les assureurs et courtiers.
Comment garantir la fiabilité et lutter contre la fraude dans un dossier EAD ?
Photos certifiées : géolocalisation et horodatage
La principale objection faite à l'EAD porte sur la fiabilité des preuves transmises. La réponse technique consiste à certifier chaque photo au moment de la prise de vue : horodatage, géolocalisation et guidage de la capture pour éviter les angles incomplets. C'est le principe appliqué par WeProov, partenaire technologique cité par YourSmartFlow, dont les inspections sont horodatées, géolocalisées et accompagnées de photos certifiées garantissant l'authenticité des données collectées (selon Auto-infos.fr). Ce niveau de traçabilité rapproche la preuve numérique d'une preuve physique, utile en cas de contre-expertise ou de tierce expertise.
Traçabilité du dossier
Au-delà de la photo elle-même, c'est l'historique complet du dossier qui doit rester consultable : qui a transmis quoi, à quel moment, et quelles validations ont été apportées par l'expert. Cette traçabilité de bout en bout facilite la défense du dossier devant un assuré contestataire ou un tribunal, sans alourdir le travail de l'expert au quotidien.
Quels sont les freins et limites de l'EAD en Afrique ?
Connectivité et qualité des photos
La qualité d'une expertise à distance dépend directement de la qualité des images reçues. Dans certaines zones, la connectivité mobile peut limiter l'envoi de photos en haute résolution, ce qui impose de prévoir des mécanismes de compression intelligente et de validation progressive plutôt qu'un envoi unique. Un parcours guidé, qui indique à l'assuré ou au garage les angles précis à photographier, réduit le risque de dossier incomplet.
Acceptation réglementaire locale
Le Code CIMA ne tranche pas explicitement la question de la méthode de constat, mais chaque marché national peut avoir ses propres pratiques de supervision, sous le contrôle de la Commission Régionale de Contrôle des Assurances basée à Libreville (selon Maathis.com). Au Maroc, la régulation relève de l'ACAPS et non de la CIMA, ce qui justifie une vigilance particulière lorsqu'un groupe opère à la fois en zone CIMA et au Maroc. Les révisions récentes du Code, notamment celles portant sur la digitalisation des contrats, montrent toutefois une tendance régionale favorable à ces usages (selon Maathis.com).
Comment un assureur ou courtier CIMA peut-il mettre en place l'EAD rapidement ?
Plateforme, garages, experts
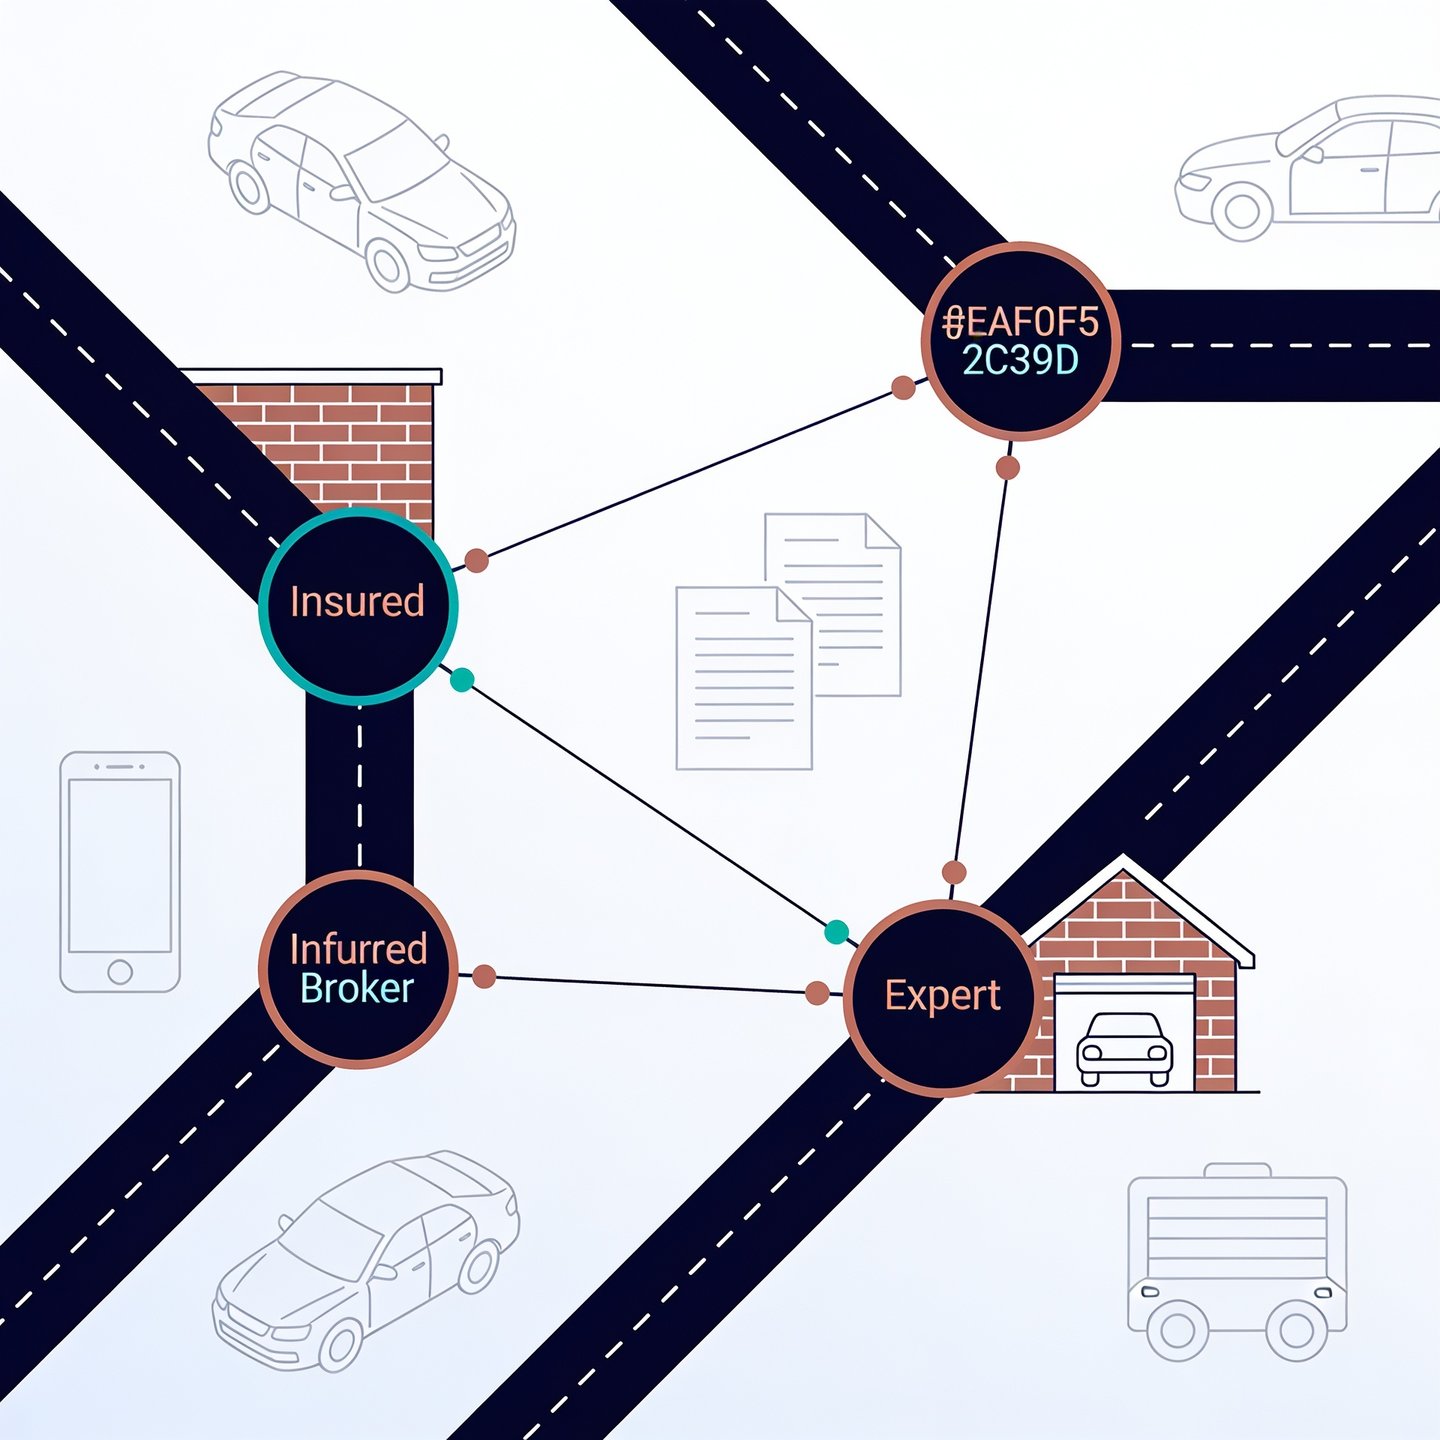
Le déploiement de l'EAD suppose de connecter quatre parties autour d'un même dossier : l'assuré qui déclare et transmet ses photos, le garage qui propose un devis et des photos avant/après, l'expert qui valide à distance, et l'assureur ou le courtier qui pilote le dossier jusqu'au règlement. C'est exactement l'architecture proposée par YourSmartFlow, dont la mise en service s'effectue généralement en quatre semaines. L'enjeu principal n'est pas technologique mais organisationnel : former les garages partenaires à une prise de vue standardisée, et donner aux experts des règles claires sur les cas qui exigent toujours un passage physique.
L'expertise à distance en zone CIMA n'est donc pas une méthode au rabais, mais un outil complémentaire de l'expertise classique, à condition de respecter son périmètre d'usage et de s'appuyer sur des preuves certifiées. Bien encadrée, elle réduit le délai d'immobilisation et le coût de traitement des sinistres simples, tout en laissant à l'expert son rôle décisif sur les dossiers complexes ou litigieux.
Questions fréquentes
L'expertise à distance (EAD) est-elle reconnue et conforme au Code CIMA dans nos pays ?
Le Code CIMA n'impose pas explicitement une méthode de constat et encadre surtout les étapes d'expertise, de contre-expertise et de tierce expertise. L'EAD s'inscrit donc dans ce cadre tant que le dossier reste traçable et opposable en cas de litige. La vigilance doit porter sur la preuve apportée, notamment via des photos certifiées, plutôt que sur la méthode elle-même.
Quels types de sinistres auto peuvent être traités en EAD, et lesquels exigent toujours un passage physique de l'expert ?
Les chocs légers de carrosserie, pare-brise ou rétroviseurs sont généralement éligibles à l'EAD. Dès qu'un organe de sécurité est concerné, freins, suspensions, pneus ou éclairage, l'expert doit intervenir sur site. Les fines rayures demandent également de la prudence, car elles sont parfois difficiles à évaluer sur photo.
Comment l'EAD réduit-elle réellement le coût d'expertise et le délai d'immobilisation du véhicule pour un assureur ou un courtier ?
En supprimant les déplacements sur les dossiers simples, l'EAD libère le temps des experts pour les sinistres complexes et réduit les frais de mission. Elle raccourcit aussi le délai entre la déclaration et le début des réparations, puisque le devis du garage peut être validé dès réception des photos. Des dispositifs comme Allo RMA au Maroc illustrent ce gain de rapidité dès 2018.
Comment éviter la fraude ou les photos truquées dans un processus d'expertise à distance ?
La solution consiste à certifier chaque photo au moment de la prise de vue, avec horodatage et géolocalisation, plutôt que de recevoir des images libres. Un parcours de capture guidé réduit aussi le risque d'angles manquants ou de photos anciennes réutilisées. Cette certification rapproche la preuve numérique d'un constat physique.
Que se passe-t-il si l'assuré ou l'expert contestent le rapport établi à distance ?
L'assuré peut demander une contre-expertise avec un expert différent de celui désigné par l'assureur, sauf garantie contractuelle spécifique sur les honoraires. Si le désaccord persiste entre les deux experts, une tierce expertise est déclenchée, avec partage égal des honoraires du troisième expert. En dernier recours, les parties peuvent solliciter la désignation d'un expert judiciaire par le tribunal, généralement en référé.
Quelles sont les limites pratiques de l'EAD en Afrique ?
La connectivité mobile peut limiter l'envoi de photos en haute résolution dans certaines zones, ce qui nécessite des outils de compression adaptés. L'adoption par les garages et les experts demande aussi un temps de formation à la prise de vue standardisée. Enfin, chaque marché national conserve ses propres pratiques de supervision sous contrôle régional.